إشارات نحو رفع الفائدة إضافية
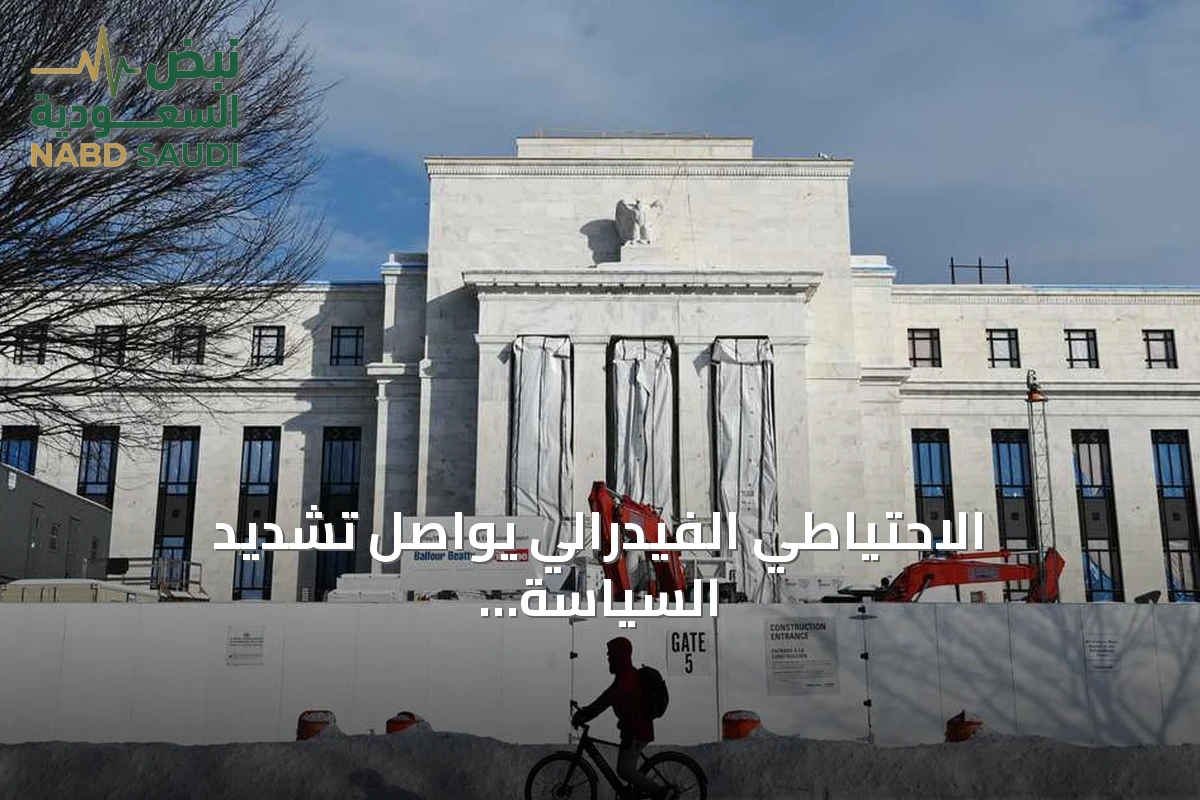
بعد أسبوع فقط من قرار بنك الاحتياطي الفيدرالي الأميركي برفع أسعار الفائدة، بدأت تصريحات مسؤولي البنك تشير إلى احتمال إجراء زيادة أخرى قبل نهاية العام. جون ويليامز، رئيس بنك الاحتياطي الفيدرالي في نيويورك، وصف توقع رفع آخر بأنه “معقول” ومتطابق مع مزاج الأسواق، وفق ما نقلته “سي إن بي سي” واطلعت عليه “سكاي نيوز عربية”. وأضاف ويليامز أن مرحلة إعطاء “توجيهات مستقبلية صريحة” قد انتهت، موضحاً أن نهج رئيس الاحتياطي الفيدرالي كيفن وارش يرتكز على الامتناع عن إشارات مسبقة واعتماد قراءة متأنية للبيانات قبل أي قرار جديد.
مخاوف استمرار التضخم
هذه التلميحات تأتي بالتزامن مع بيانات تظهر أن الاقتصاد الأميركي ما زال قوياً وأن معدل التضخم يبقى فوق نسبة 3 بالمئة. سوزان كولينز، رئيسة بنك الاحتياطي الفيدرالي في بوسطن، حذرت من “احتمالية متزايدة” لبقاء التضخم أعلى nettement من الهدف البالغ 2 بالمئة، وهو ما أيده مايكل بار، عضو مجلس محافظي الاحتياطي الفيدرالي، مؤكداً الحاجة لمزيد من التعديلات في السياسة النقدية لكبح الأسعار. وأظهر أداة “فيد ووتش” التابعة لمجموعة “سي إم إي” أن احتمالية رفع الفائدة في اجتماع أكتوبر ارتفعت إلى 77.5 بالمئة، مقارنة بنحو 53 بالمئة قبل هذه التصريحات.
تأثيرات مزدوجة على الأسواق وميزانيات الأسر
الخطوة المرتقبة تهدف إلى السيطرة على التضخم وضبط الأسواق، لكنها تضع المستهلكين والمقترضين أمام معادلة صعبة توازن بين ترقب انخفاض الغلاء وارتفاع كلفة الاقتراض وخدمة الديون. أشار التقرير إلى أن الاحتياطي الفيدرالي رفع سعر الفائدة القياسي بمقدار ربع نقطة مئوية في 16 سبتمبر الجاري، ليصل سعر الفائدة على الأموال الفيدرالية (لليلة واحدة) إلى نطاق مستهدف يتراوح بين 3.75 بالمئة و4 بالمئة، mentre لا يزال معدل التضخم أعلى من مستوى 3 بالمئة.
آراء الخبراء حول الدين العام وتكلفة الاقتراض
في حديثه لموقع “اقتصاد سكاي نيوز عربية” قال الخبير الاقتصادي علي حمودي إن التحول الأخير لمجلس الاحتياطي الفيدرالي نحو رفع أسعار الفائدة يمثل سلاحاً ذا حدين: يسعى لكبح جماح التضخم المرتفع والمستعصي، بينما يزيد في الوقت نفسه من أعباء الديون على ميزانيات المستهلكين والأسر. وأوضح حمودي أن رفع الفائدة يجعل الاقتراض أكثر تكلفة، مما يبطئ توسع الشركات وإنفاق المستهلكين على المنازل والسيارات والمشتريات الكبيرة، لكنه شكك في فعالية هذه الخطوة ضد موجة التضخم الحالية التي يعزوها إلى صدمات في إمدادات الطاقة وليس إلى طلب مفرط. وأجاب على سؤال حول العبء على الميزانيات بالقول: “نعم ستشكل عبئاً على الميزانيات، ذلك أنه من خلال سحب ما وصفه رئيس الفيدرالي وارش بـ (جرعة التيسير النقدي)، يتعمد الاحتياطي الفيدرالي جعل الحصول على الائتمان أكثر صعوبة، مما يؤدي فوراً إلى زيادة الأعباء المالية على المستهلكين العاديين والميزانيات العمومية للشركات”. وخلص إلى أن التأثير على ميزانيات الأسر يشمل ارتفاع تكاليف الاقتراض (قروض السيارات، الرهون العقارية متغيرة الفائدة، خطوط الائتمان)، استمرار الضغوط السعرية على النفقات اليومية مثل البقالة والوقود مع تباطؤ وتيرة الارتفاع فقط، ومكاسب للمدخرين عبر عوائد أعلى على الودائع النقدية وحسابات التوفير ذات العائد المرتفع.
من جانبه، يرى الرئيس التنفيذي لمركز “كوروم للدراسات الاستراتيجية” طارق الرفاعي أن الارتفاع الحاد في عوائد سندات الخزانة يعكس صعوبة الموقف الذي يجد الاحتياطي الفيدرالي نفسه فيه، إذ كان البنك يأمل أن يتراجع التضخم تدريجياً مما يتيح له المضي قدماً بحذر، إلا أن سوق السندات يرسل إشارات متزايدة تفيد بأن ارتفاع معدلات التضخم وأسعار الفائدة قد يستمر لفترة أطول. وأضاف الرفاعي أن الاحتياطي الفيدرالي بدأ يجد نفسه محاصراً، موضحاً أنه إذا ظل التضخم مرتفعاً واستمر الاقتصاد في إظهار مرونته، فقد يضطر البنك إلى رفع أسعار الفائدة بوتيرة أسرع أو بمستويات أعلى مما كان يأمله في البداية، بينما تؤدي عوائد سندات الخزانة المرتفعة بالفعل إلى تشديد الأوضاع المالية عبر القروض العقارية واقتراض الشركات وأسواق الائتمان الأخرى، مما يزيد من التكلفة الاقتصادية لأي إجراءات تشديد إضافية. وتوقع الرفاعي عدم العودة إلى بيئة أسعار الفائدة المنخفضة تاريخياً التي شهدناها قبل خمس سنوات، وربما ليس لعقود قادمة، مؤمناً بأن دورة أسعار الفائدة طويلة الأجل قد تغيرت وأنه يتعين على المستثمرين والحكومات التكيف مع تكلفة رأس المال التي أصبحت أعلى هيكلياً وأكثر تقلباً. وأشار إلى أن الأسر تواجه بالفعل ارتفاعاً في أسعار السكن والغذاء والتأمين وغيرها من الضروريات، بينما تزيد أسعار الفائدة المرتفعة من تكلفة الرهون العقارية وبطاقات الائتمان وقروض السيارات وغيرها من الديون، مما يخلق فترة عصيبة قد لا ينخفض فيها التضخم إلا تدريجياً بينما يتفاقم الضغط المالي على الأسر بوتيرة أسرع، موضحاً أن الأثر المباشر للسياسة النقدية المتشددة قد يكون مؤلماً قبل أن يصبح مفيداً. ولفت إلى أن هذا المسار المرتفع للفائدة يخلق مشكلة صعبة للحكومات لأن ارتفاع أسعار الفائدة لا يؤدي فوراً إلى إعادة تسعير كامل محفظة الديون الحكومية، لكن العبء يتزايد تدريجياً مع حلول موعد استحقاق الديون القائمة والحاجة إلى إعادة تمويلها بعوائد أعلى، مما يزيد تكاليف خدمة الدين ويضيف ضغوطاً على الميزانيات الحكومية حتى لو ساعدت إجراءات التشديد الإضافية في السيطرة على التضخم.